Ευ. Στουργιώτου (Financial Planners) στην «Η»: Γιατί δεν αρκεί να «βγαίνει η δόση» στον οικογενειακό προϋπολογισμό
Μαριαλένα ΚυβερνήτηΗμερησία (ανοίγει σε νέα καρτέλα)
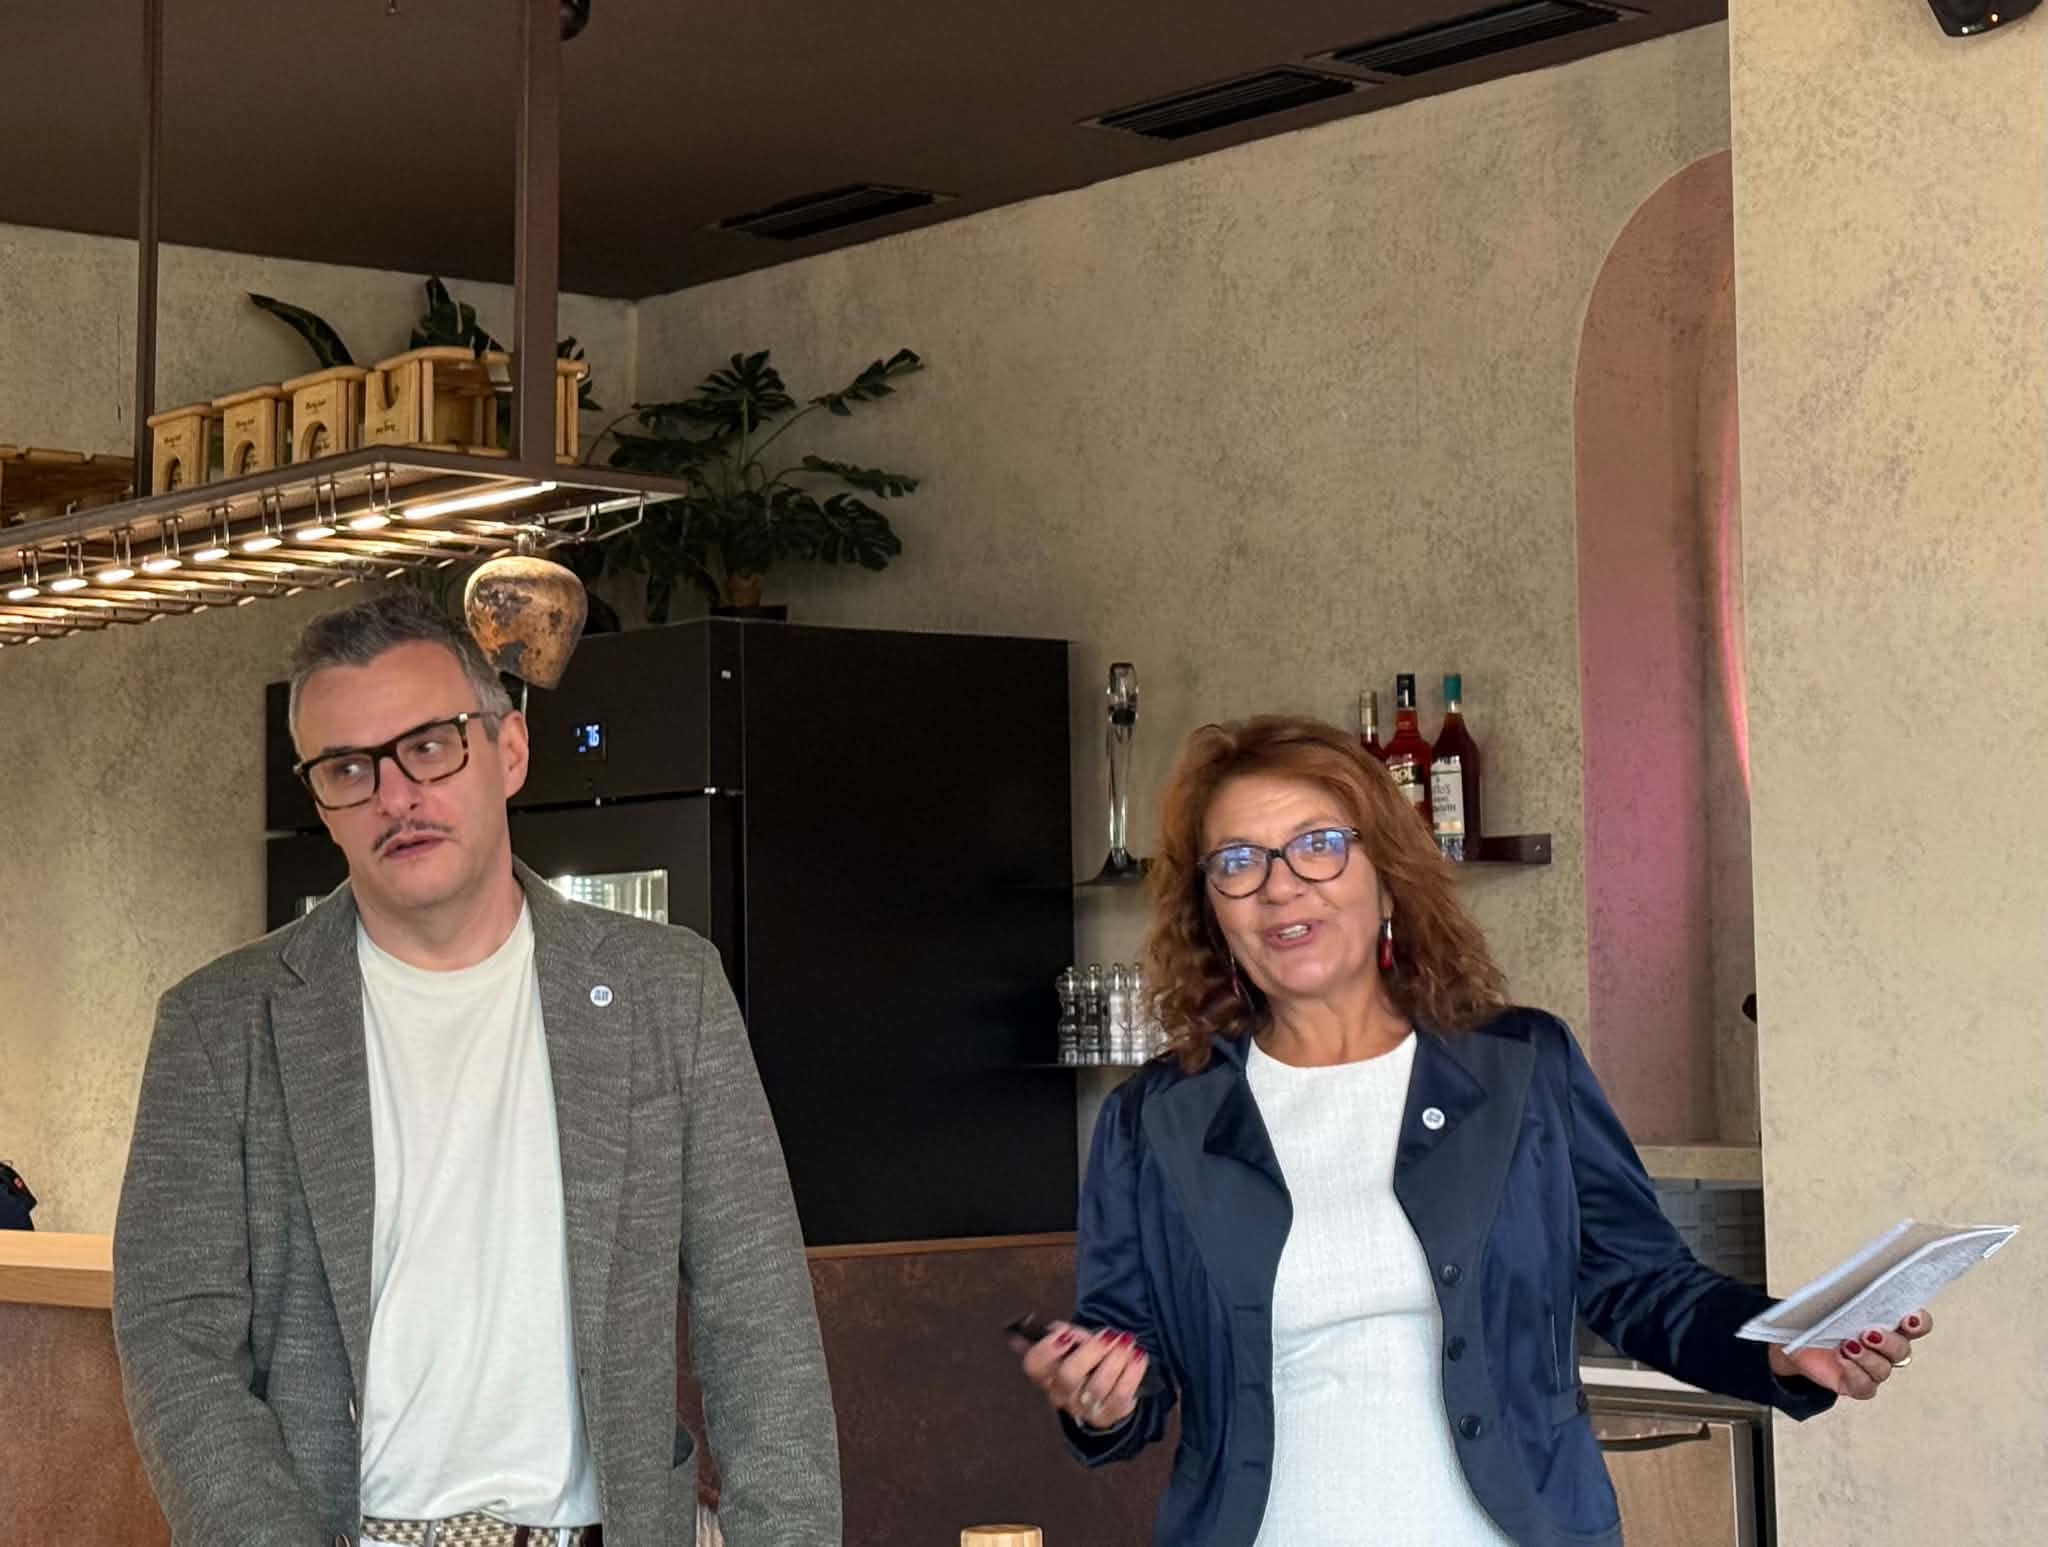
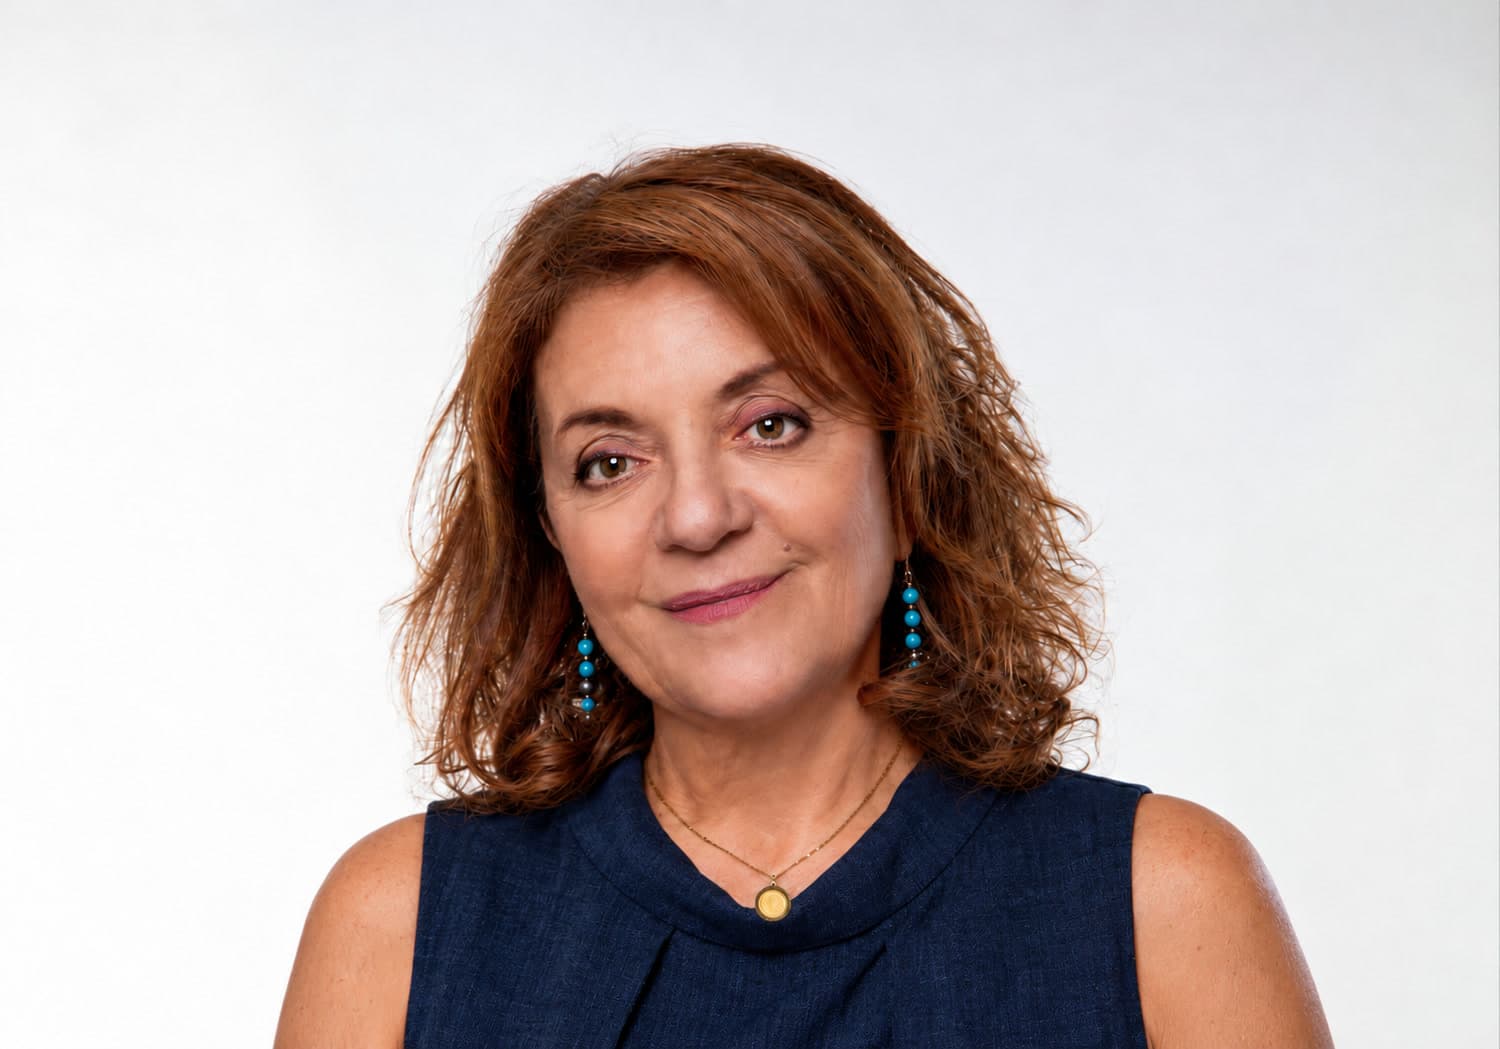
Η πρόεδρος της Ένωσης Financial Planners Ελλάδος, Ευφροσύνη Στουργιώτου, μιλά στην «Η» για τα λάθη στον δανεισμό, την αποταμίευση και την προετοιμασία για τη σύνταξη.
Όταν μια οικογένεια αποφασίζει να αγοράσει σπίτι, το πρώτο που συνήθως υπολογίζει είναι αν μπορεί να πληρώνει τη δόση του δανείου. Πόσο εύκολα, όμως, θα τα καταφέρει αν χαθεί ο ένας από τους δύο μισθούς ή προκύψουν έξοδα που δεν είχε προβλέψει, ειδικά αν έχει διαθέσει όλες τις οικονομίες της για την αγορά;
«Υπολογίζουμε αν “βγαίνει η δόση”, αλλά λιγότερο συχνά εξετάζουμε πόσο αντέχει ο συνολικός οικογενειακός προϋπολογισμός σε μια αλλαγή», επισήμανε στην «Η» η Ευφροσύνη Στουργιώτου, European Certified Financial Advisor και πρόεδρος της Ένωσης Financial Planners Ελλάδος. Όπως εξήγησε, ο χρηματοοικονομικός σχεδιασμός βοηθά να εξετάζονται μαζί οι καθημερινές υποχρεώσεις και οι μελλοντικές ανάγκες, ώστε μια απόφαση, όπως η λήψη ενός δανείου, να μην αφήνει ακάλυπτη την οικογένεια απέναντι σε ένα απρόοπτο.
Η ίδια αναγνώρισε, πάντως, ότι η δυσκολία να βγει ο μήνας δεν οφείλεται πάντα σε κακή διαχείριση, καθώς υπάρχουν νοικοκυριά των οποίων το εισόδημα δεν επαρκεί ούτε με προσεκτικό προγραμματισμό. Σε αυτές τις περιπτώσεις, τόνισε, δεν έχει νόημα να ζητά κανείς αποταμίευση πέρα από τις πραγματικές δυνατότητες της οικογένειας.
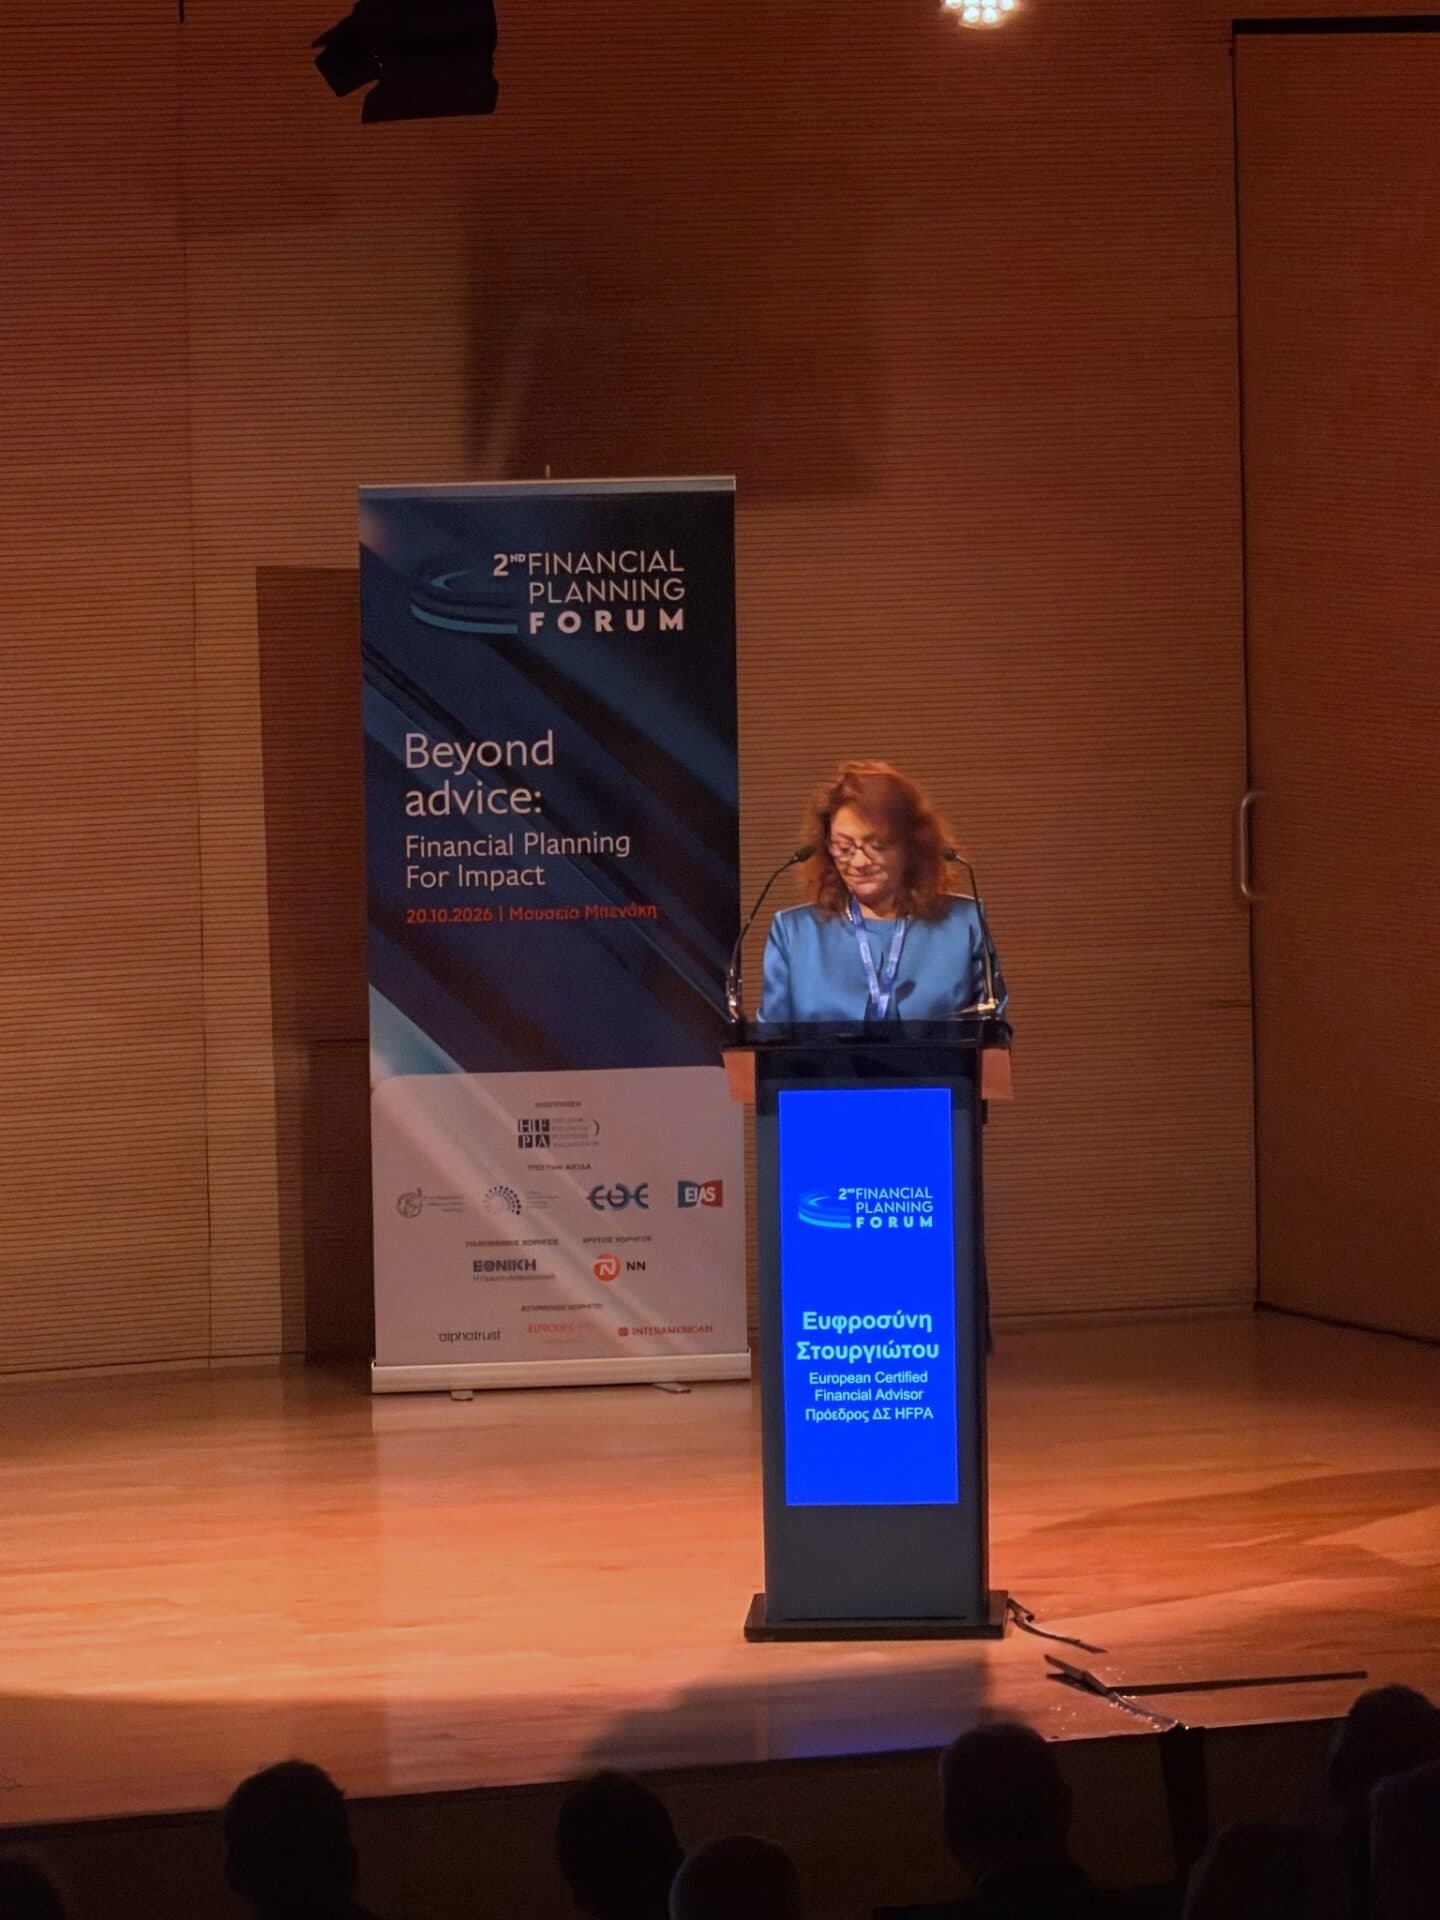
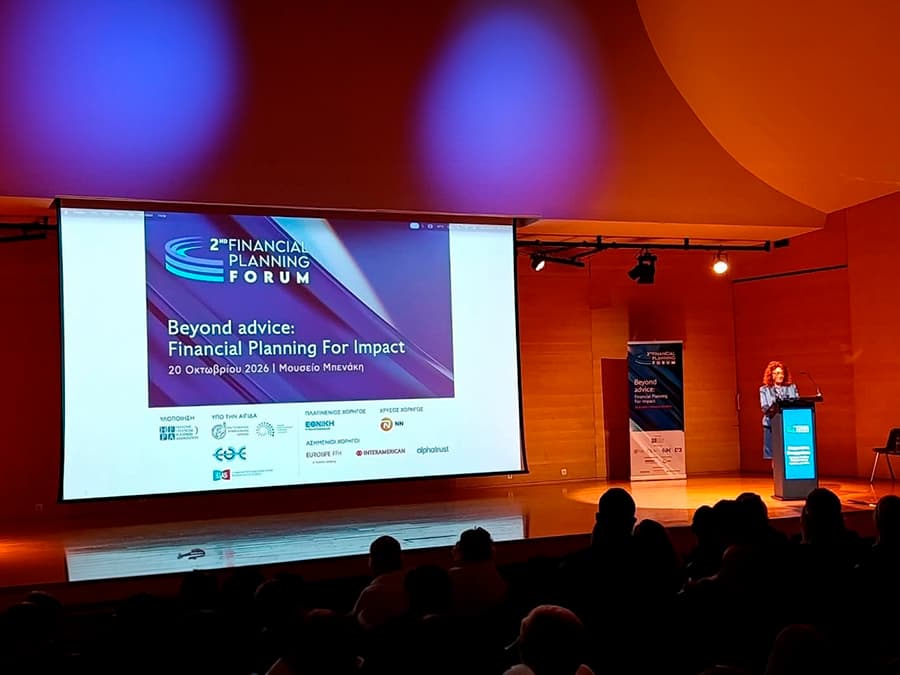
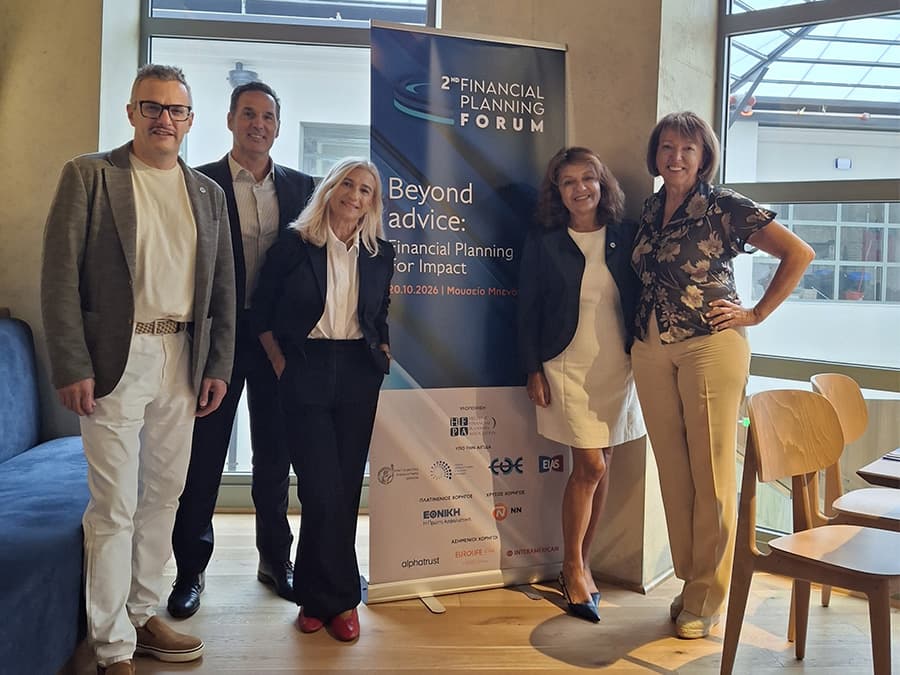
Με αφορμή το 2ο Financial Planning Forum, που θα πραγματοποιηθεί την Τρίτη 20 Οκτωβρίου, η κ. Στουργιώτου εξήγησε πώς μπαίνουν οι οικονομικές προτεραιότητες, τι χρειάζεται να υπολογίσει κάποιος για τη ζωή μετά τη συνταξιοδότηση και γιατί αρκετοί πολίτες διστάζουν να ζητήσουν τη βοήθεια ενός συμβούλου.
Τι κάνει στην πράξη ένας Financial Planner και πότε χρειάζεται κάποιος τη βοήθειά του;
Το πρώτο που κάνει ένας Financial Planner είναι να προσπαθήσει να καταλάβει τον άνθρωπο που έχει απέναντί του. Ποια είναι η οικονομική του κατάσταση, αλλά και τι σημαίνουν τα χρήματα για εκείνον, ποια ζωή ονειρεύεται για τον εαυτό του και τους ανθρώπους που εξαρτώνται από αυτόν, τι τον κρατά ξύπνιο τα βράδια.
Στη συνέχεια, περνάμε στα πιο πρακτικά: ποιες είναι οι υποχρεώσεις του, τι έχει φροντίσει μέχρι σήμερα και τι χρειάζεται ακόμη να γίνει για να στηρίξει τη ζωή που επιθυμεί. Συνδέουμε όλα αυτά τα στοιχεία —εισόδημα, δαπάνες, περιουσία, δανεισμό, προστασία και αποταμίευση— σε ένα εφαρμόσιμο οικονομικό σχέδιο και χαράζουμε μαζί τον δρόμο για το μέλλον. Γιατί μια απόφαση που φαίνεται σωστή μεμονωμένα μπορεί να δημιουργεί δυσκολίες κάπου αλλού.
Πότε χρειάζεται κάποιος αυτή τη βοήθεια; Από τη στιγμή που αποκτά εισόδημα. Τότε αρχίζουν οι επιλογές που θα διαμορφώσουν την πορεία του: πόσα ξοδεύει, πόσα αποταμιεύει, τι υποχρεώσεις αναλαμβάνει. Όσο νωρίτερα ξεκινά ο σχεδιασμός, τόσο περισσότερο χρόνο και περισσότερες επιλογές έχει κανείς.
Και επειδή η ζωή έχει κορυφές αλλά και χαράδρες —τον ερχομό ενός παιδιού ή την απώλεια ενός αγαπημένου προσώπου, μια προαγωγή ή μια απόλυση— η συνεργασία συνεχίζεται: είμαστε δίπλα του για να επανεξετάζουμε το σχέδιο και να το προσαρμόζουμε στα νέα δεδομένα.
Για ένα νοικοκυριό που δυσκολεύεται να καλύψει τις μηνιαίες υποχρεώσεις του, πόσο εφαρμόσιμος είναι ο χρηματοοικονομικός σχεδιασμός;
Είναι εφαρμόσιμος, και ίσως εκεί έχει τη μεγαλύτερη αξία. Όταν τα χρήματα δεν φτάνουν, ο σχεδιασμός ξεκινά από αυτήν ακριβώς την πραγματικότητα. Δεν έχει νόημα να ζητάμε από μια οικογένεια να αποταμιεύει ένα ποσό που αντικειμενικά δεν διαθέτει. Οφείλουμε επίσης να αναγνωρίζουμε ότι υπάρχουν νοικοκυριά στα οποία το πρόβλημα είναι το ανεπαρκές εισόδημα, ακόμη και με πολύ προσεκτική διαχείριση.
Πρώτα καταγράφουμε τις βασικές ανάγκες, τις οφειλές και όλες τις δαπάνες, συμπεριλαμβανομένων όσων εμφανίζονται μία ή δύο φορές τον χρόνο. Εξετάζουμε αν το έλλειμμα είναι προσωρινό ή σταθερό και ποιες αλλαγές είναι πραγματικά εφικτές.
Η ιεράρχηση εξαρτάται από τις συνέπειες κάθε επιλογής. Προηγούνται οι βασικές ανάγκες διαβίωσης και η αντιμετώπιση υποχρεώσεων που μπορεί να έχουν σοβαρές επιπτώσεις αν μείνουν απλήρωτες. Στον δανεισμό εξετάζουμε το κόστος, τις καθυστερήσεις και τις δυνατότητες ρύθμισης.
Παράλληλα, επιδιώκουμε ένα πρώτο, μικρό απόθεμα, ώστε ένα απρόοπτο να μη μετατρέπεται αμέσως σε νέο χρέος. Η ασφαλιστική προστασία αξιολογείται με βάση τους κινδύνους που θα μπορούσαν να ανατρέψουν συνολικά τα οικονομικά της οικογένειας. Η μακροχρόνια αποταμίευση αποκτά σταδιακά χώρο καθώς σταθεροποιείται η κατάσταση. Στην πράξη αυτές οι ανάγκες συνήθως αντιμετωπίζονται παράλληλα, σε διαφορετική αναλογία για κάθε νοικοκυριό.
Ποιο θεωρείτε το συχνότερο και πιο κοστοβόρο λάθος που κάνουν τα ελληνικά νοικοκυριά στη διαχείριση των οικονομικών τους; Μπορείτε να δώσετε ένα συγκεκριμένο παράδειγμα του πώς η έγκαιρη συμβουλευτική θα μπορούσε να αλλάξει την εξέλιξή του;
Θα ξεχώριζα τη συνήθεια να αναλαμβάνουμε μακροχρόνιες υποχρεώσεις θεωρώντας ότι το σημερινό εισόδημα και οι σημερινές συνθήκες θα συνεχιστούν. Υπολογίζουμε αν «βγαίνει η δόση», αλλά λιγότερο συχνά εξετάζουμε πόσο αντέχει ο συνολικός οικογενειακός προϋπολογισμός σε μια αλλαγή.
Ας πάρουμε ένα υποθετικό ζευγάρι με δύο εισοδήματα που αγοράζει κατοικία. Η δόση εξυπηρετείται κανονικά, όμως μετά την προκαταβολή και τα έξοδα εγκατάστασης δεν έχει μείνει ουσιαστικό απόθεμα. Αν ο ένας χάσει προσωρινά την εργασία του, οι τρέχουσες ανάγκες μπορεί να αρχίσουν να καλύπτονται με πιστωτικές κάρτες. Έτσι, μια προσωρινή μείωση εισοδήματος μπορεί να εξελιχθεί σε παρατεταμένη πίεση από πολλαπλές οφειλές.
Η έγκαιρη συμβουλευτική θα είχε εξετάσει αυτήν την πιθανότητα πριν από την αγορά: μικρότερη δανειακή επιβάρυνση, διατήρηση διαθέσιμων χρημάτων ή περισσότερο χρόνο προετοιμασίας. Θα είχε επίσης αξιολογήσει την προστασία από άλλους σοβαρούς κινδύνους, όπως ασθένεια ή ανικανότητα εργασίας. Δεν μπορούμε να αποτρέψουμε κάθε δυσκολία. Μπορούμε, όμως, να περιορίσουμε την πιθανότητα μια δυσκολία να παρασύρει ολόκληρο το οικονομικό οικοδόμημα μιας οικογένειας.
Πώς υπολογίζεται το ποσό που χρειάζεται κάποιος να αποταμιεύει σήμερα για να διατηρήσει το επιθυμητό βιοτικό επίπεδο στη συνταξιοδότηση;
Ο υπολογισμός ξεκινά από το πώς θέλει να ζει ο άνθρωπος όταν σταματήσει να εργάζεται. Θα έχει δική του κατοικία ή ενοίκιο; Θα υπάρχουν ακόμη δάνεια; Θέλει να ταξιδεύει, να στηρίζει τα παιδιά του, να διατηρεί συγκεκριμένες δραστηριότητες; Ποιες ανάγκες υγείας και φροντίδας πρέπει να προβλεφθούν;
Εκτιμούμε τις μελλοντικές δαπάνες και τις συγκρίνουμε με τα αναμενόμενα καθαρά εισοδήματα από την κρατική σύνταξη και άλλες πηγές (π.χ. ενοίκια, επενδύσεις κ.ά.). Η διαφορά είναι το κενό που χρειάζεται να καλύψει η πρόβλεψή του για το αύριο.
Για παράδειγμα, αν οι επιθυμητές δαπάνες είναι 1.800 ευρώ τον μήνα σε σημερινές τιμές και τα αναμενόμενα εισοδήματα αντιστοιχούν, επίσης σε σημερινές τιμές, σε 1.200 ευρώ, πρέπει να προετοιμαστεί για μια διαφορά 600 ευρώ τον μήνα. Αν η περίοδος της συνταξιοδότησης διαρκέσει 25 χρόνια, η διαφορά αυτή αθροίζεται σε περίπου 180.000 ευρώ σε σημερινές τιμές, χωρίς να υπολογίσουμε αποδόσεις. Αυτό δεν μας δίνει ακόμη το ποσό της σημερινής αποταμίευσης. Συνυπολογίζουμε τα χρόνια μέχρι τη συνταξιοδότηση, τον πληθωρισμό, το ήδη διαθέσιμο κεφάλαιο, τα κόστη, τη φορολογία και διαφορετικά σενάρια απόδοσης.
Το αποτέλεσμα είναι μια εκτίμηση που επανεξετάζεται, όχι μια υπόσχεση. Αν το απαιτούμενο ποσό δεν είναι εφικτό, συζητάμε εγκαίρως ποιες παράμετροι μπορούν να αλλάξουν. Όσο περισσότερο χρόνο έχουμε, τόσο περισσότερες επιλογές μπορούμε να εξετάσουμε.
Πόσο εξοικειωμένοι είναι οι Έλληνες με τον χρηματοοικονομικό σχεδιασμό και τι τους εμποδίζει να αναζητήσουν επαγγελματική καθοδήγηση;
Από την εμπειρία μου, διαπιστώνω ότι οι ανάγκες είναι πολύ πιο γνώριμες από τον ίδιο τον όρο. Οι άνθρωποι σκέφτονται πώς θα σπουδάσουν τα παιδιά τους, πώς θα πληρώσουν τις υποχρεώσεις τους ή πώς θα ζήσουν στη σύνταξη. Συχνά, όμως, αντιμετωπίζουν αυτά τα θέματα ξεχωριστά, χωρίς να γνωρίζουν ότι μπορούν να τα εξετάσουν μέσα σε ένα ενιαίο σχέδιο.
Υπάρχει επίσης η αντίληψη ότι χρειάζεται πρώτα να έχεις πολλά χρήματα για να ζητήσεις βοήθεια. Άλλοι διστάζουν να ανοίξουν μια τόσο προσωπική συζήτηση: μπορεί να αισθάνονται αμηχανία για τις οφειλές τους ή να φοβούνται ότι θα κριθούν για προηγούμενες επιλογές. Και υπάρχει η εύλογη επιφύλαξη για το αν θα λάβουν συμβουλή προσαρμοσμένη στις ανάγκες τους.
Η εμπιστοσύνη χτίζεται όταν ο επαγγελματίας εξηγεί καθαρά πώς εργάζεται, πώς αμείβεται, τι περιλαμβάνει η συνεργασία και ποιες τυχόν σχέσεις έχει με παρόχους προϊόντων. Και, κυρίως, όταν ακούει χωρίς να κρίνει. Ο άνθρωπος πρέπει να μπορεί να μιλήσει για την πραγματική του κατάσταση, ώστε να δημιουργηθεί ένα σχέδιο που να του ταιριάζει.
Ποιο είναι το βασικό μήνυμα που θέλετε να αναδείξετε μέσα από το φετινό Financial Planning Forum;
Στην Ένωση Financial Planners Ελλάδος επιλέξαμε για το φετινό Forum το θέμα «Beyond Advice: Financial Planning for Impact», γιατί θέλουμε να στρέψουμε τη συζήτηση στο αποτύπωμα της δουλειάς μας στη ζωή του ανθρώπου.
Μια τεχνικά σωστή συμβουλή αποκτά αξία όταν ο άνθρωπος την κατανοεί, μπορεί να την εφαρμόσει και βλέπει πώς συνδέεται με όσα έχουν σημασία για εκείνον. Το ουσιαστικό αποτύπωμα μπορεί να είναι ένας γονιός που γνωρίζει μέχρι πού μπορεί να στηρίξει οικονομικά το παιδί του, ένας επαγγελματίας που προετοιμάζεται για μια περίοδο μειωμένου εισοδήματος ή ένας άνθρωπος που πλησιάζει στη σύνταξη έχοντας σαφέστερη εικόνα των επιλογών του.
Για εμάς, τους συμβούλους, αυτό σημαίνει διαρκή εκπαίδευση, ουσιαστική ακρόαση και ευθύνη για το πώς επικοινωνούμε και παρακολουθούμε τις προτάσεις μας. Στο 2ο Financial Planning Forum, στις 20 Οκτωβρίου στο Μουσείο Μπενάκη, θέλουμε να εξετάσουμε πώς αυτή η προσέγγιση γίνεται καθημερινή επαγγελματική πράξη.
Θα ήθελα οι συνάδελφοι να φύγουν έχοντας σκεφτεί: «Τι θα κάνω διαφορετικά στην επόμενη συνάντηση με τον άνθρωπο που με εμπιστεύεται;». Εκεί αρχίζει να υλοποιείται το μήνυμα του Forum.
Πηγή: Ημερησία (ανοίγει σε νέα καρτέλα) · Μαριαλένα Κυβερνήτη